Antaurus Europe Fund
Hiab werd in 1944 opgericht in Zweden en is inmiddels uitgegroeid tot de wereldmarktleider in apparatuur voor het laden en lossen van goederen op vrachtwagens. Het bedrijf was sinds 2005 beursgenoteerd als onderdeel van het Finse industriële conglomeraat Cargotec. Nadat de overige activiteiten van Cargotec waren verkocht of afgesplitst, ging het beursgenoteerde bedrijf in 2025 verder onder de naam Hiab.
Marktleider in laad- en hijsapparatuur
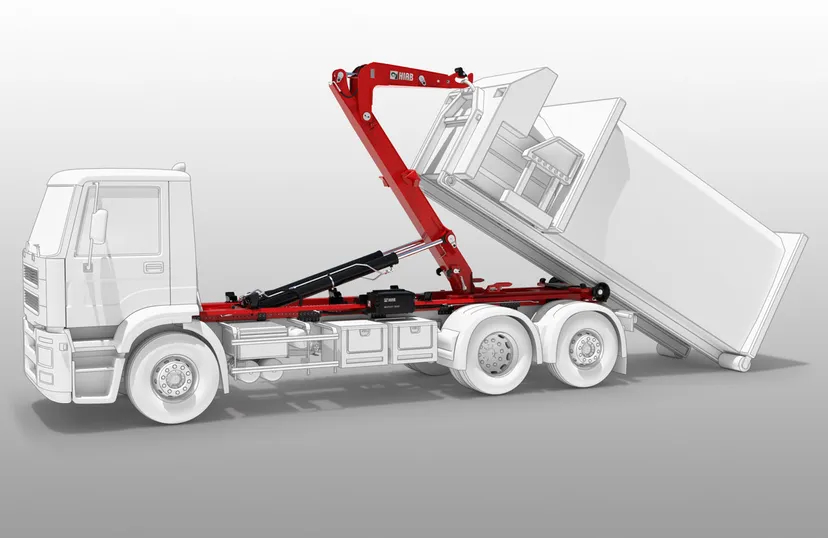
Hiab ontwikkelt en verkoopt onder meer laadkranen, meeneemheftrucks, laadkleppen en systemen voor het laden en lossen van containers. De producten worden gebruikt in uiteenlopende sectoren, waaronder de bouw, logistiek, bosbouw en afvalverwerking.
Het bedrijfsmodel is relatief kapitaalarm. Hiab richt zich voornamelijk op productontwikkeling, assemblage en integratie, terwijl een groot deel van de componenten door externe leveranciers wordt geproduceerd. Hierdoor kan het bedrijf groeien zonder dat hiervoor grote investeringen in productiecapaciteit nodig zijn. Dit vertaalt zich in aantrekkelijke rendementen op het geïnvesteerde kapitaal: zelfs tijdens de recente omzetdaling realiseerde Hiab een rendement op het geïnvesteerde vermogen van ongeveer 30%.
Hiab heeft in de meeste productcategorieën een leidende marktpositie. Die positie wordt beschermd door relatief hoge toetredingsbarrières. Voor klanten zijn betrouwbaarheid, beschikbaarheid van reserveonderdelen en snelle service van groot belang. Een concurrent moet daarom niet alleen goede apparatuur ontwikkelen, maar ook beschikken over een uitgebreid lokaal netwerk van dealers, monteurs en onderdelen. Hiab heeft dit netwerk in de afgelopen decennia opgebouwd en beschikt daarmee over een belangrijk concurrentievoordeel.
Diensten zorgen voor terugkerende inkomsten
Naast de verkoop van nieuwe apparatuur genereert Hiab inkomsten uit onderhoud, reparaties, reserveonderdelen en servicecontracten. Deze activiteiten vertegenwoordigen inmiddels ruim 30% van de omzet en bijna de helft van het bedrijfsresultaat.
Dat maakt het dienstenbedrijf aantrekkelijk: de inkomsten zijn minder afhankelijk van de verkoop van nieuwe machines en daardoor relatief stabiel. Bovendien biedt de bestaande installed base aanzienlijke ruimte voor verdere groei. Hiab wil steeds meer apparatuur digitaal verbinden, het aantal onderhoudscontracten uitbreiden en een groter deel van de reserveonderdelen voor het bestaande wagenpark zelf leveren.
Wij verwachten dat deze ontwikkeling niet alleen de omzetgroei ondersteunt, maar ook de kwaliteit en voorspelbaarheid van de winst verder verbetert.
Labrie: een grote overname met aantrekkelijke synergieën
Een belangrijke stap in de groeistrategie is de recente overname van het Canadese Labrie voor €890 miljoen. Labrie produceert apparatuur voor vuilniswagens en is vooral actief op de Noord-Amerikaanse markt. De onderneming realiseert hogere winstmarges dan Hiab en geeft het bedrijf toegang tot een nieuw en aantrekkelijk marktsegment.
De overname heeft bovendien een aantal interessante kenmerken. Meer dan 60% van de eindklanten van Labrie bestaat uit gemeenten, waardoor de vraag minder gevoelig is voor economische schommelingen. Daarnaast kan Labrie profiteren van Hiab’s bestaande dealer- en servicenetwerk. Hierdoor verwachten wij dat Hiab de dienstenomzet van Labrie de komende jaren verder kan verhogen.
Wij zien daarom niet alleen ruimte voor autonome groei, maar ook voor aanzienlijke waardecreatie door de combinatie van beide ondernemingen.
Sterk bedrijf gekocht tijdens een tijdelijke dip
De vraag naar Hiab’s apparatuur stond de afgelopen jaren onder druk. De verkochte volumes lagen in 2025 ongeveer 20% onder het niveau van 2019. Vooral in de Verenigde Staten stelden klanten investeringen uit als gevolg van economische onzekerheid en de gevolgen van importheffingen.
Deze tijdelijke tegenwind heeft ook druk gezet op de beurskoers. Wij zien dit vooral als een kans om te investeren in een onderneming met een sterke marktpositie, hoge rendementen op kapitaal en een aantrekkelijk terugkerend dienstenbedrijf.
Onze investment case is gebaseerd op de verwachting dat de volumes de komende jaren geleidelijk herstellen, de dienstenactiviteiten verder groeien en de overname van Labrie substantieel aan de winst gaat bijdragen. Tegelijkertijd biedt de gefragmenteerde markt ruimte voor verdere groei door overnames van kleine en middelgrote branchegenoten. Hiab heeft in het verleden laten zien dat het dergelijke acquisities succesvol kan integreren en hiermee waarde kan creëren.
Wij verwachten daarmee een combinatie van autonome groei, margeverbetering en groei door acquisities. Het Antaurus Europe Fund heeft sinds februari 2026 een positie in Hiab. Het rendement op deze positie bedraagt inmiddels ongeveer 30%. Ondanks deze koersstijging zien wij, op basis van de verwachte winstontwikkeling op langere termijn, nog ruimte voor verdere waardecreatie.